2023-2028年中国游览景区管理行业市场发展现状及投资战略咨询报告
一、报告概述
本报告旨在全面分析2023-2028年中国游览景区管理行业的市场发展现状、竞争格局、发展趋势及投资战略。报告基于大量一手调研数据和二手资料,结合行业政策、经济环境、社会文化和技术进步等因素,对行业进行深入剖析,为投资者、企业和相关机构提供决策参考。
二、行业定义与分类
游览景区管理行业是指对风景名胜区、公园、主题公园、自然遗产地、文化遗产地等游览景区进行规划、开发、运营、维护和服务的行业。根据景区性质,可分为自然景观类、人文景观类、主题公园类、综合类等;根据管理主体,可分为政府主导型、企业主导型和混合型。
三、市场发展现状
- 市场规模与增长:2023年,随着疫情防控政策优化,中国游览景区管理行业迎来复苏。据统计,2023年全国游览景区接待游客量恢复至2019年的80%以上,行业收入规模达到约6000亿元,同比增长约35%。预计2024-2028年,行业将保持年均8%-10%的复合增长率,到2028年市场规模有望突破9000亿元。
- 区域分布:东部地区凭借经济优势和旅游资源禀赋,占据行业主导地位,长三角、京津冀、珠三角等区域景区管理成熟度高;中西部地区受益于政策支持和交通改善,增速较快,但管理水平和服务质量仍有提升空间。
- 细分市场:自然景观类景区占据最大份额,约40%;主题公园类增长迅速,占比约25%;人文景观类占比约20%;其他类型占比15%。
- 竞争格局:行业集中度较低,呈现“分散竞争、区域割据”特点。头部企业如华侨城、宋城演艺、中青旅等通过品牌输出和管理输出扩大市场份额;中小企业则面临资金、人才和管理压力。
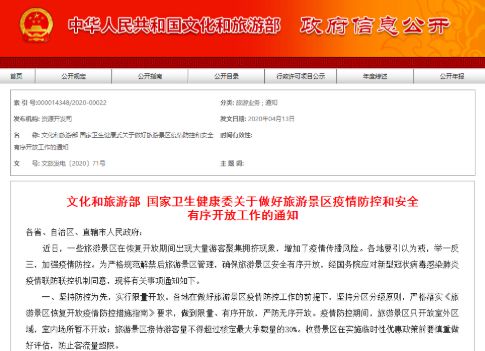
- 政策环境:国家出台《“十四五”旅游业发展规划》《关于推动旅游业高质量发展的指导意见》等政策,强调智慧景区建设、文旅融合、生态保护,为行业提供发展机遇。
四、行业发展趋势
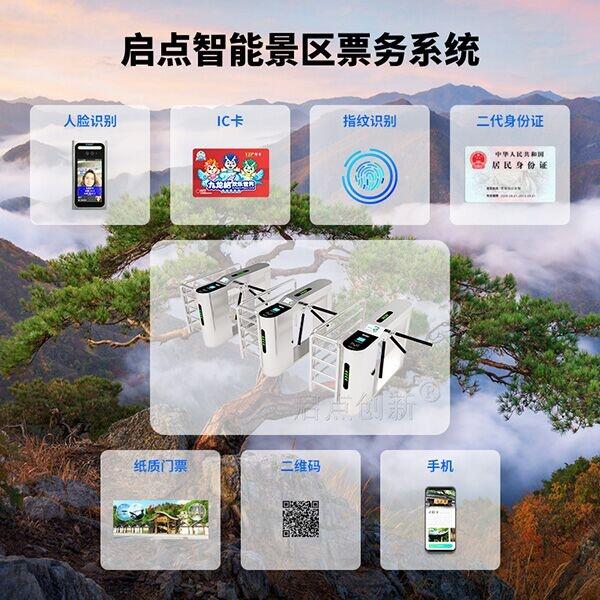
- 智慧化转型:5G、AI、大数据等技术应用加速,智慧景区建设成为行业标配,实现预约、导览、安防、营销等环节数字化,提升管理效率和游客体验。
- 文旅融合深化:文化IP与景区运营结合,打造沉浸式体验项目,如夜间经济、文化演艺、文创产品等,成为景区二次消费增长点。
- 绿色可持续发展:生态保护要求趋严,景区管理注重低碳运营、环境承载力监控和绿色认证,推动行业可持续发展。
- 业态创新与升级:从观光游向休闲度假游转变,景区管理向综合服务商转型,开发康养、研学、体育等新业态,延长游客停留时间。
- 区域一体化与集群发展:跨区域景区资源整合,形成集群效应,如大运河文化带、长征文化线路等,提升整体竞争力。
五、投资战略建议
- 投资方向:重点关注智慧景区解决方案提供商、文旅融合内容运营商、生态旅游开发项目以及区域龙头景区管理企业。
- 投资模式:可采用PPP模式参与景区基础设施建设和运营;通过并购整合区域景区资源;投资景区管理输出和品牌连锁项目。
- 风险提示:需警惕政策变化风险、自然灾害风险、市场竞争加剧风险以及项目投资回报周期长的风险。建议投资者深入调研,选择具有核心资源和专业管理团队的标的。
- 战略规划:企业应加强数字化转型,提升管理效率;注重IP培育和内容创新,增强游客黏性;探索轻资产运营模式,降低投资风险;加强人才培养,提升服务品质。
六、结论
2023-2028年是中国游览景区管理行业转型升级的关键期。行业将受益于消费复苏、政策支持和科技赋能,但同时也面临竞争加剧和环保要求提升的挑战。投资者应把握智慧化、文旅融合和可持续发展主线,精选标的,优化布局,以实现长期稳健回报。
如若转载,请注明出处:http://www.yxshtj.com/product/31.html
更新时间:2026-11-03 07:18:20